カテゴリー
事務所通信

事務所通信2022年8月

事務所通信

2022年8月号『中小企業投資促進税制とは?』

コロナ禍で、業績悪化や将来に対する不安から新規事業などの設備投資を考えている方も多いのではないかと思います。

そこで今回は、『中小企業投資促進税制とは?』について、書きたいと思います。


1.中小企業投資促進税制とは?

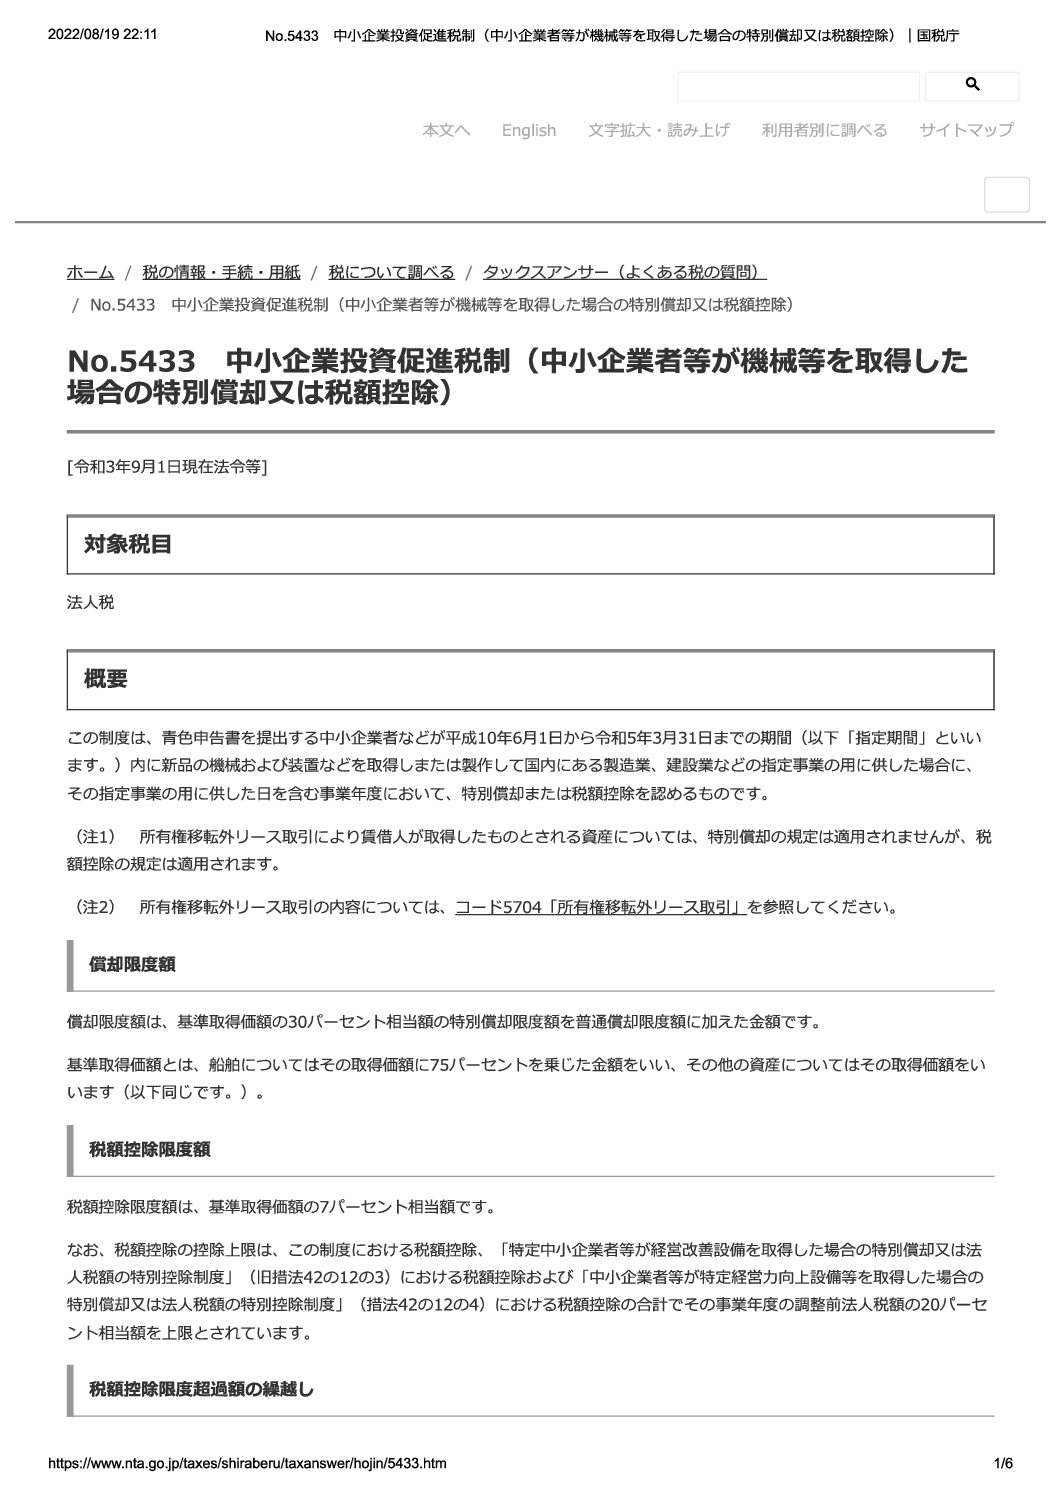
青色申告書を提出する中小企業者などが平成10年6月1日から令和5年3月31日までの期間内に新品の機械および装置などを取得しまたは製作して国内にある製造業、建設業などの指定事業の用に供した場合に、その指定事業の用に供した日を含む事業年度において、特別償却または税額控除(所有権移転外リース取引はこちらのみ。)を認めるものです。

2.償却限度額・税額控除限度額・繰越し

償却限度額は、基準取得価額の30%相当額の特別償却限度額を普通償却限度額に加えた金額で、税額控除限度額は、基準取得価額の7%相当額です。

なお、税額控除の控除上限は、この制度、「特定中小企業者等が経営改善設備を取得した場合の特別償却又は法人税額の特別控除制度」および「中小企業者等が特定経営力向上設備等を取得した場合の特別償却又は法人税額の特別控除制度」の税額控除の合計で、その事業年度の調整前法人税額の20%相当額が上限とされています。

ちなみに、その事業年度において税額控除限度額の全部を控除しきれなかった場合には、1年間の繰越しが認められます。

3.適用対象資産

この制度の対象となる資産(以下「特定機械装置等」といいます。)は、基本的に、その製作の後事業の用に供されたことのない(つまり新品の)次に掲げる資産(で、指定期間内に取得しまたは製作して指定事業の用に供したものです。

1

機械および装置で1台または1基の取得価額が160万円以上

2

製品の品質管理の向上等に資する測定工具および検査工具で、1台または1基の取得価額が120万円以上

3

上記2に準ずるものとして測定工具および検査工具の取得価額の合計額が120万円以上(1台または1基の取得価額が30万円未満を除く。)

4

ソフトウェア(複写して販売するための原本、開発研究用のものまたはサーバー用のオペレーティングシステムのうち一定のものなどは除く。)で次に掲げるいずれかのもの
(1)一のソフトウェアの取得価額が70万円以上
(2)その事業年度において事業の用に供したソフトウェアの取得価額の合計額が70万円以上

5

車両および運搬具のうち一定の普通自動車(道路運送車両法施行規則別表第一に規定するもの)で、貨物の運送の用に供されるもののうち車両総重量が3.5トン以上

6

内航海運業の用に供される船舶

4.最後に

確定申告書等への記載や明細書の添付が必要ですが、7%の税額控除は説税として大きいですので、検討に値しますね。

2022年8月22日 國村 年
カテゴリー
事務所通信

事務所通信2022年7月

事務所通信

2022年7月号『路線価は減少している!』

2022年も7月1日11時に国税庁から路線価が公表されました。

我が香川県(うどん県)は、30年連続下落です。

実は、路線価の付いているエリアは減少していっているのです。

そこで今回は、『路線価は減少している!』について、書きたいと思います。


1.路線価とは?

路線価は、路線(道路)に面する標準的な宅地の1平方メートル当たりの価額(千円単位で表示しています。)のことであり、路線価が定められているエリアの土地等を評価する場合に用います。

なお、路線価が定められていないエリアについては、固定資産税評価額に評価倍率を乗じて評価しますので、その市区町村の「評価倍率表」を用いることになります。

2.路線価は減少している!

実は、路線価は減っているのです。

経費の削減が目的のようです。

我が香川県(うどん県)ですが、現在、路線価が付いているのは、以下の市町です。

宇多津町

観音寺市

坂出市

さぬき市

善通寺市

高松市

土庄町

丸亀市

このうち、高松市ですが、5年前の平成29年分(2017年分)と令和4年分(2022年分)とを比べてみると、以下のエリアの路線価がなくなっています。

円座町

鬼無町是竹

鬼無町佐料

香西北町

香西西町

香西東町

香西南町

郷東町

高松町

鶴市町

寺井町

東山崎町

牟礼町大町

牟礼町牟礼

屋島中町

屋島東町

過去に、苦労して路線価の付いている土地の評価をしたことがあるエリアの路線価がなくなると、複雑な気持ちになりますね。

また、路線価が付いている道路が減っているところもあれば、増えているところもあります。

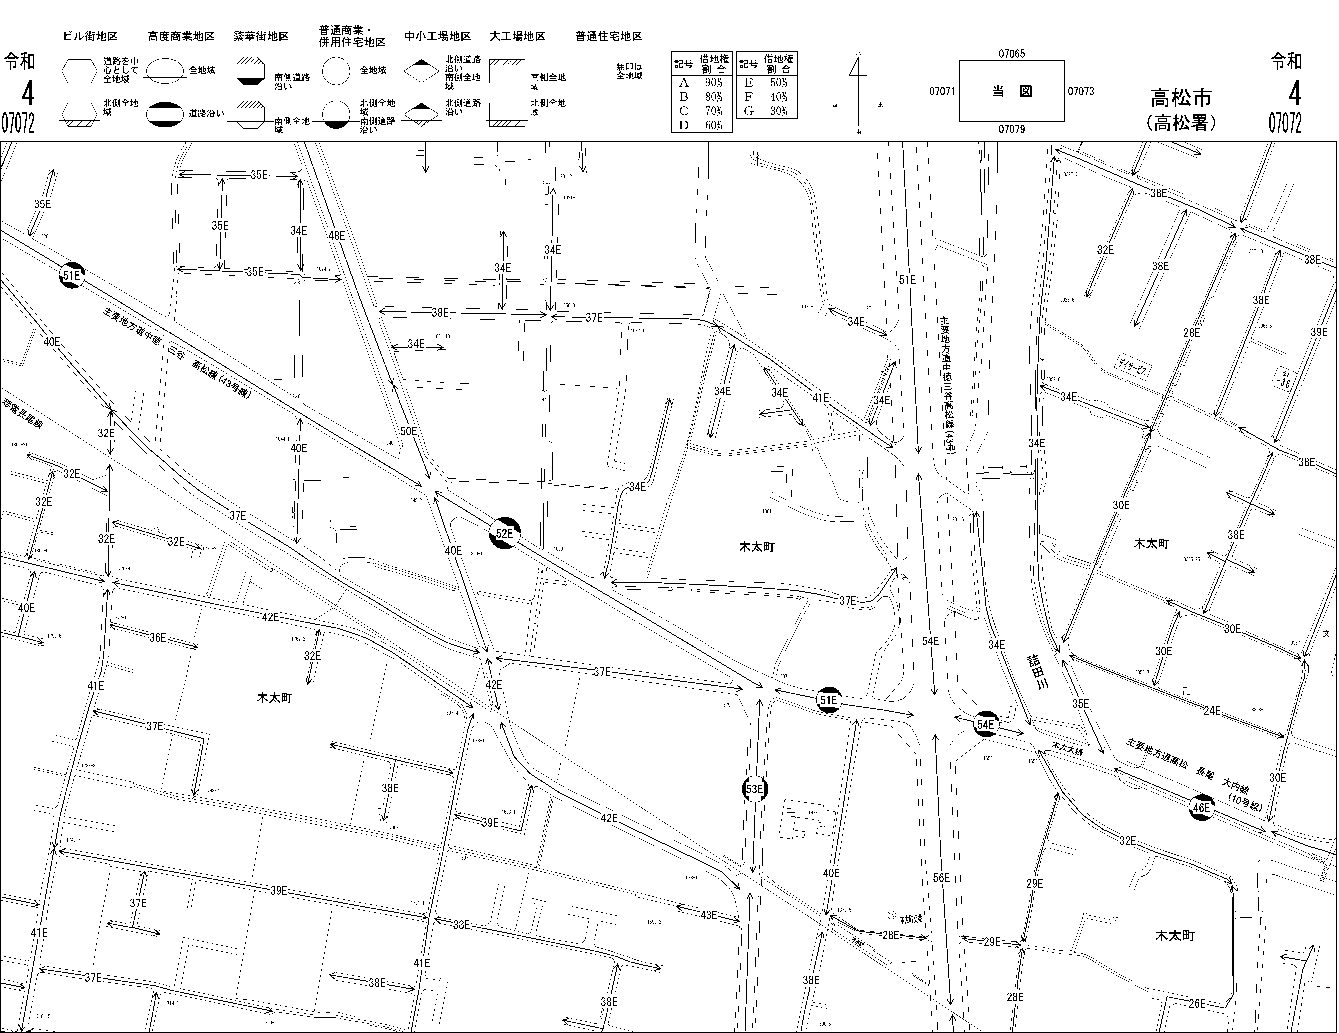
ちなみに、我が事務所のある香川県高松市木太町は、ページ数で言うと、5年前の平成29年分(2017年分)は14ページから、令和4年分(2022年分)は26ページに増えています。

我が事務所の前の道路の路線価は、5年前の平成29年分(2017年分)、令和4年分(2022年分)ともに51,000円でした。

3.最後に

相続税の計算における土地の評価は、固定資産税評価額だと思われている方も多いのではないでしょうか?

固定資産税評価額だと思っていると、相続税の計算における土地の評価は、驚くような高い評価額になるかもしれません。

また、何年か前に路線価を元に相続税評価額を計算していても、路線価がなくなり、評価が大きく変わっているかもしれません。

土地をお持ちの方は、まずは、路線価が付いているか付いていないかを把握したうえで、一度、相続税評価額を計算してみるのも良いかもしれませんね。

2022年7月27日 國村 年

カテゴリー
事務所通信

事務所通信2022年6月

事務所通信

2022年6月号『レターパックで申告書を提出できるのか?』

皆さんも申告書等を郵送で提出する機会もあるのではないかと思います。

一方、最近、重要な書類を送る場合、レターパックで送っている方も多いのではないでしょうか?

そこで今回は、『レターパックで申告書を提出できるのか?』について、書きたいと思います。


1.申告書の提出の仕方

税務上の申告書や申請書・届出書は「信書」に当たることから、税務署に送付する場合には、「郵便物」(第一種郵便物)または「信書便物」として送付する必要があります。

2.提出日はいつになるのか?

申告書を、郵便または信書便を利用し税務署に送付した場合、その郵便物または信書便物の通信日付印により表示された日を提出日とみなすことになりますが、それ以外の場合には、税務署に到達した日が提出日となります。

郵政公社の民営化に伴う郵便法の改正により、2007年10月1日以降、郵便物は、第一種郵便物、第二種郵便物、第三種郵便物及び第四種郵便物のみとなり、これまでの小包郵便物は、郵便法の定める郵便物ではなくなりましたので、ご注意ください。

3.信書とは?

以下のものが、信書に該当します。

◆書状

◆請求書の類

納品書、領収書、見積書、願書、申込書、申請書、申告書、依頼書、契約書、照会書、回答書、承諾書、レセプト、推薦書、注文書、年金に関する通知書・申告書、確定申告書、給与支払報告書

◆会議招集通知の類

結婚式等の招待状、業務を報告する文書

◆許可書の類

免許証、認定書、表彰状

◆証明書の類

印鑑証明書、納税証明書、戸籍謄本、住民票の写し、健康保険証、登記簿謄本、車検証、履歴書、給与支払明細書、産業廃棄物管理票、保険証券、振込証明書、輸出証明書、健康診断結果通知書・消防設備点検表・調査報告書・検査成績票・商品の品質証明書その他の点検・調査・検査などの結果を通知する文書

◆ダイレクトメール

・文書自体に受取人が記載されている文書

・商品の購入等利用関係、契約関係等特定の受取人に差し出す趣旨が明らかな文言が記載されている文章

4.信書を送ることができるサービスは?

日本郵便は、定形郵便、定形外郵便、レターパックライト、レターパックプラス、EMS、スマートレター、ミニレター、佐川急便は、飛脚特定信書便で信書を送れます。

なお、ヤマト運輸で、信書を送ることができるサービスはありません。

5.最後に

結論としては、レターパックで、信書である申告書を提出することができます。

申告書は早めに提出し、送付により提出する場合は、必ず郵便または信書便を利用するようにしましょうね。

2022年6月21日 國村 年

カテゴリー
事務所通信

事務所通信2022年5月

事務所通信

2022年5月号『セルフ申告!』

最近、twitterなどで『セルフ申告』が話題になっていました。

税理士に申告業務を委託する『代理申告』に対し、『セルフ申告』は経営者自身が申告書の作成を行うというものです。

freeeが、クラウド型法人税申告ソフトであるfreee申告というソフトを販売しており、その中で、『セルフ申告』ということばが使われています。

そこで今回は、『セルフ申告!』について、書きたいと思います。

1.代理申告

税理士に申告業務を委託することで、申告書作業を外注でき、申告の誤りリスクを減らすことができます。

また、税理士が提供する資金繰り、節税などのサポートを受けることができます。

消費税課税事業者は代理申告が多いです。

2.セルフ申告

経営者自身が申告書の作成を行います。

日々の取引を会計情報としてまとめ、法人税の申告書を行います。

自身で作業を行うことで、会社全体のお金の流れの把握ができます。

自身で作業して、費用も抑えたいという方が多いです。

3.セルフ申告の苦労

会計ソフトで作った決算書から法人税の計算を自身でやろうと思っても、必要な書類を調べるだけでも一苦労です。

申告業務について税務署で一から教わり、数日から1週間もかかったという方もいらっしゃいます。

4.申告ソフトを使うと?

日々入力した帳簿の内容が自動で申告書に反映されますが、会計と申告の連携により、スムーズに申告書作成が可能です。

よって、会計ソフトからわざわざデータを出力する必要がありません。

また、会計ソフトからデータを連携し、必要な書類も自動で判定されます。

申告ソフトは、WindowsとMacのどちらも電子申告に対応しています。

eTax等、他アプリの立ち上げを必要とすることなく申告ソフト上からそのまま電子申告まで一気に完結することができます。

もちろん、直接税務署に提出したい方は、紙に印刷することも可能です。

5.最後に

申告freeeは、税務や会計の専門性がない一般ユーザーも正確に効率的に申告できることを目的としているようです。

そのため、操作が簡単で、計算ミスが多い箇所については自動化されるなど、操作性に特徴があります。

会社に申告書を作成できる方がいれば、『セルフ申告』すれば良いのではないかと思いますが、僕自身が税理士ということを差し引いても、間違っていてもどこが間違っているか分からないような税務や会計の専門性がない一般ユーザーが申告書を作成してはいけないのではないかと思います。

以前からたまに『セルフ申告』をしている方を見かけますが、本当にびっくりするような決算書・申告書がありますからね。

途中までやってみてできないからと言って、税理士に頼むのはやめて欲しいですね。


2022年5月30日 國村 年

カテゴリー
事務所通信

事務所通信2022年4月

事務所通信

2022年4月号『借入をして不動産を買うと節税になるのか?』

2022年4月19日、相続税に関わる実務家に注目されていた訴訟の最高裁の判決が出ました。

通常、高裁の判決内容が変わらないなら最高裁に上告してもあっさり棄却されて終わりなのですが、今回は、3月15日に口頭弁論が開かれたので、過去の最高裁の判決を見ても口頭弁論が開かれると最高裁で判決が覆っているため、納税者が勝訴するのではとも言われていたのですが、結局、納税者敗訴となってしまいました。

そこで今回は、『借入をして不動産を買うと節税になるのか?』について、書きたいと思います。


1.借入をして不動産を買うと節税になるのか?

必ずしも正しくないのですが、昔から、『借入をして不動産を買うと節税になる』とセールストークなどで使われています。

手元資金があれば、手元資金で買おうと借入を買おうとどちらも同じ結果となりますが、そうでなければ、一般的に不動産は財産評価基本通達に基づき路線価や固定資産税評価額を用いて算定するため時価よりもかなり低い評価額になるのですが、一方で借入残は資産から引くことができ、マイナスの金額を作り出せるため、結果として、他の資産から引くことができることとなり、節税ができると言われてきました。

2.今回の訴訟案件

今回の訴訟案件は、以下のような概要となっています。

2009年

13億9千万円でマンション2棟を購入

2012年

相続発生


不動産の評価額を3億3千万円とし、相続税0で申告

2013年

2棟のうち1棟を購入価格に近い価格で売却

2016年

国税局が不動産の評価額を12億7千万円とし、3億円を追徴課税

3.最高裁の判決

国税局は、伝家の宝刀と言われる財産評価基本通達6項『この通達の定めによって評価することが著しく不適当と認められる財産の価額は、国税庁長官の指示を受けて評価する。』を用いて、不動産の鑑定を行い、それに基づき、評価しています。

最高裁は、『他の納税者との間に看過しがたい不均衡が生じ、租税負担の公平に反する』とし、納税者敗訴の判決を下しました。

結局、節税にならなかったわけですが、以下のようなことが影響しています。

①  

不動産購入時に90歳だった

②  

借入をした銀行の稟議書に説税目的であることが記載されていた

③  

路線価に基づく評価額と不動産鑑定評価額に約4倍の開きがあった

④  

申告期限内に売却している

4.最後に

今回の事件は過度な節税をし過ぎたケースであり、どういうケースだと総則6項を使うかを明確にして欲しかったのですが、結局、何も明確にされませんでした。

今後は、節税ありきではなく、慎重に相続税対策を検討しましょうね。


2022年4月26日 國村 年

カテゴリー
事務所通信

事務所通信2022年3月

事務所通信

2022年3月号『何月決算が多いのか?』

確定申告シーズンを終えましたが、会計事務所は、世間一般的に、確定申告シーズンや3月決算企業が多いためその申告時期の4月や5月が忙しいと思われています。

しかしながら、実際にはそうではありませんし、弊事務所のクライアントは、なぜか10月決算企業が多いです。

そこで今回は、『何月決算が多いのか?』について、書きたいと思います。

1.決算期別の普通法人数

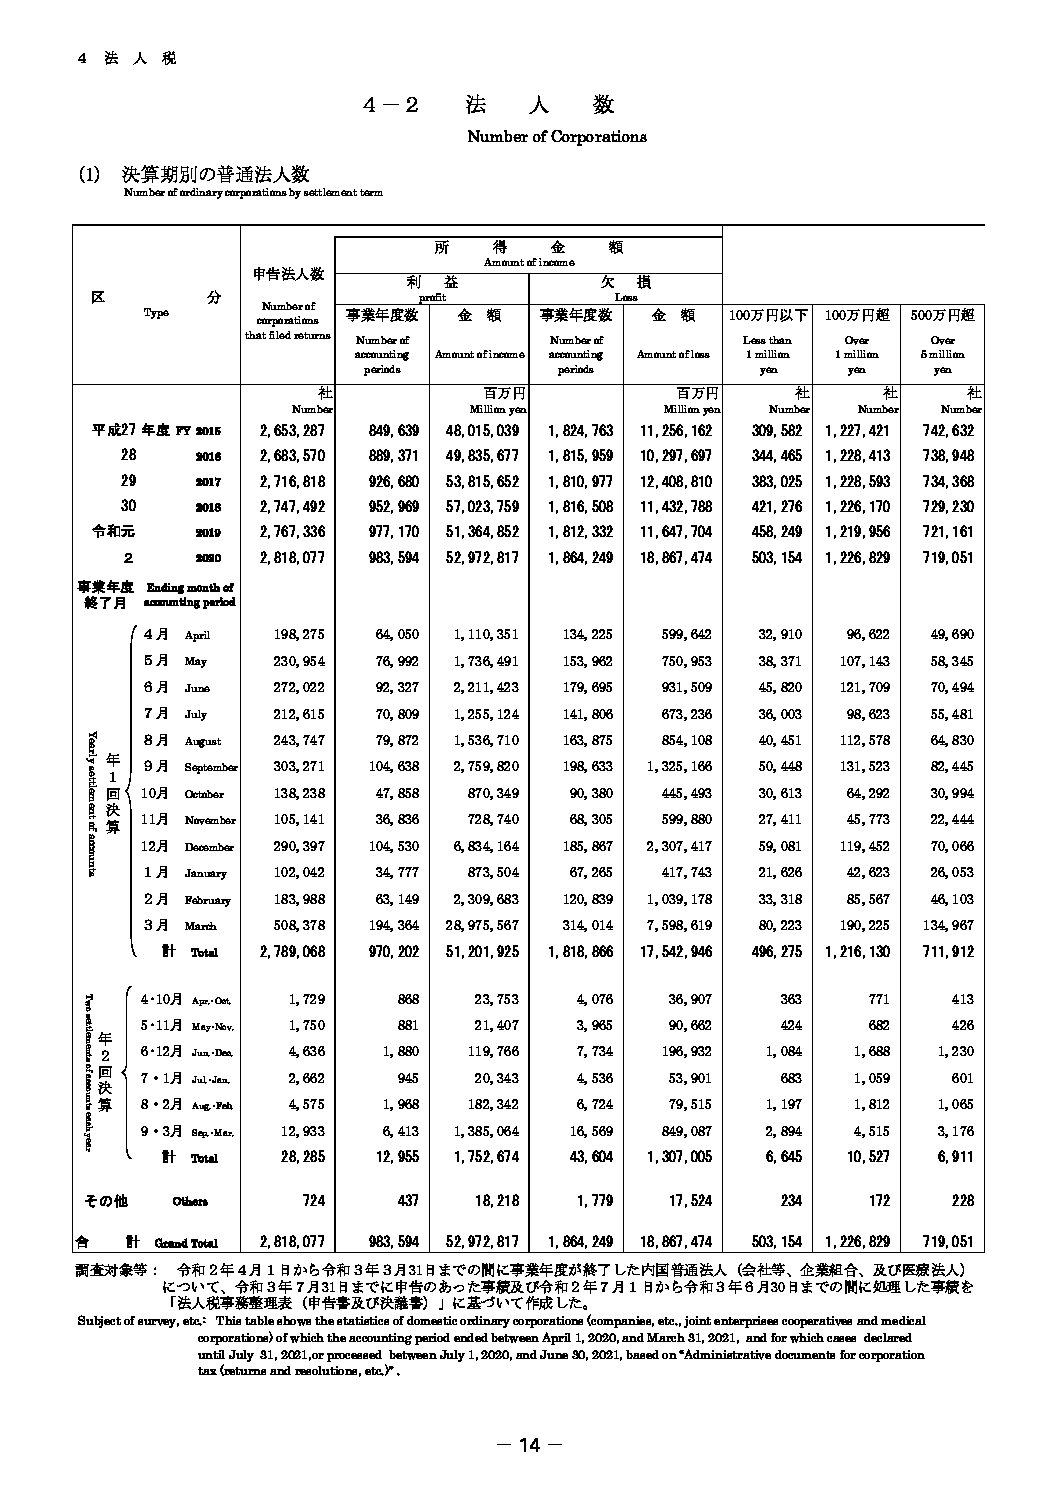
国税庁の令和2年度の統計情報を見ると、『決算期別の普通法人数』が記載されていますが、年1回決算の場合、以下のようになっています。

事業年度終了月

申告法人数

4月

198,275

5月

230,954

6月

272,022

7月

212,615

8月

243,747

9月

303,271

10月

138,238

11月

105,141

12月

290,397

1月

102,042

2月

183,988

3月

508,378

計

2,789,068

このデータから計算すると、事業年度終了月ごとの割合は以下のようになります。

事業年度終了月

申告法人割合

4月

7.1%

5月

8.3%

6月

9.8%

7月

7.6%

8月

8.7%

9月

10.9%

10月

5.0%

11月

3.8%

12月

10.4%

1月

3.7%

2月

6.6%

3月

18.2%

計

100.0%

2.何月決算が多いのか?

予想どおり、3月が最も多かったですが、割合は18.2%であり、それほど高くはなかった感じです。

6月、9月、12月が約10%で、3月と合わせるとこれらの4か月で、全体の半分弱を占めています。

逆に少ないのは、1月、11月、10月の順で、弊事務所のクライアントは10月が最も多いですが、1月決算と11月決算はありませんね。

個人的には、流通関係の法人は2月決算のところが多いと思っていましたが、4月、5月、7月、8月よりも少ないのが意外でした。

会計事務所に決算・申告を頼むのであれば、繁忙期を避けた6月から8月決算あたりにすれば、何かと良いことがあるかもしれませんよ。

3.最後に

ある程度は予想どおりでしたが、多いのは3月、9月、12月、少ないのは1月、11月、10月の順でした。


2022年3月29日 國村 年

カテゴリー
事務所通信

事務所通信2022年2月

事務所通信

2022年2月号『事業復活支援金とは?』


確定申告シーズンですが、最近、再び支援金のお手伝いすることが多くなっています。

その中で、2022年1月31日に通常申請が、2月18日に特例申請が始まったものが、『事業復活支援金』です。

そこで今回は、『事業復活支援金とは?』について、書きたいと思います。


1.事業復活支援金とは?

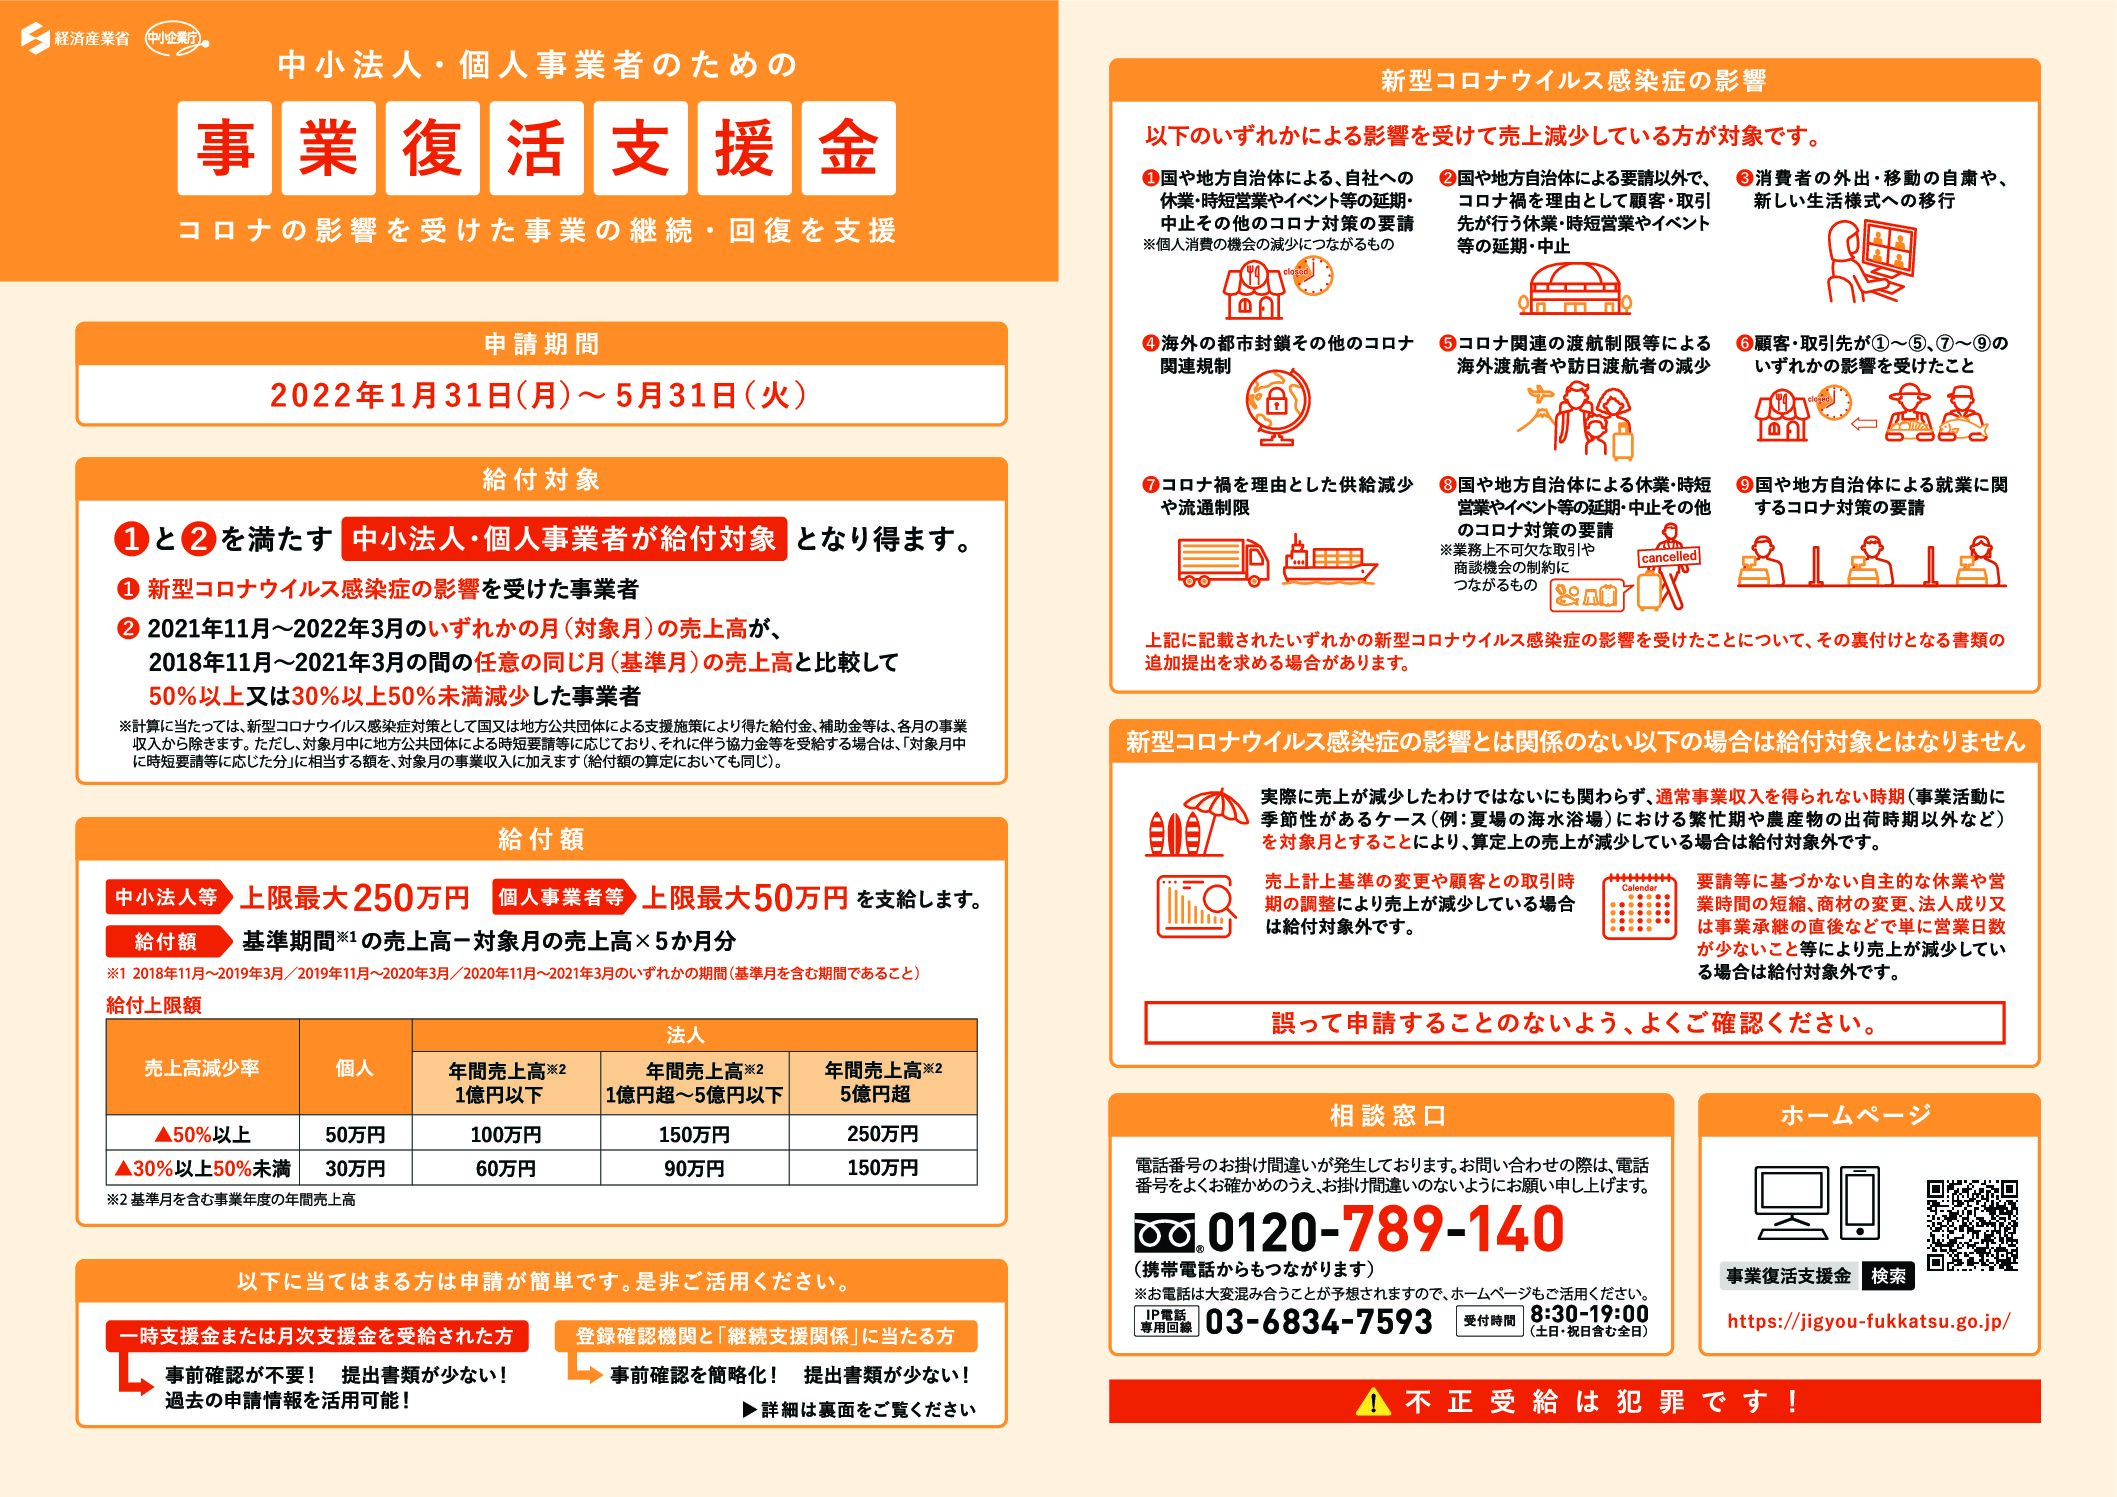
事業復活支援金は、新型コロナウイルス感染症により、大きな影響を受ける中堅・中小・小規模事業者、フリーランスを含む個人事業者に対して、事業規模に応じた給付金を支給するものです。

以下の①、②を満たす事業者は、業種や所在地を問わず給付対象となり得ます。

①

新型コロナウイルス感染症の拡大や長期化に伴う需要の減少または供給の制約により大きな影響を受けた

②

自らの事業判断によらずに対象月の売上が基準月と比べて50%以上または30%以50%未満減少している

 給付額は、以下のとおりです。

基準期間の売上高-対象月の売上高×5

 基準期間は、以下のいずれかの期間です。

「2018年11月~2019年3月」、

「2019年11月~2020年3月」、

「2020年11月~2021年3月」

対象月は、以下のいずれかの月です。

2021年11月~2022年3月

給付上限額は、以下のとおりです。

売上高
減少率

個 人
事業主

法人(年間売上高)

1億円以下

1億円超

5億円以下

5億円超

50%以上

50万円

100万円

150万円

250万円

30%以上50%未満

30万円

60万円

90万円

150万円


2.申請フロー

「一時支援金または月次支援金を既に受給された方」、「一時支援金及び月次支援金を受給していないが継続支援関係がある方」は申請ステップの一部を省略できます。

また、事前確認は、継続支援関係に当たる登録確認機関がある方は当該機関への依頼を推奨します。

1

アカウントの申請・登録等

2

登録確認機関の事前確認

3

申請(5月31日まで)

4

審査

5

給付


3.申請書類

申請はWEBページから行いますが、主に以下の書類が必要となります。

1

確定申告書

2

対象月の売上に係る帳簿

3

(法人)履歴事項全部証明書

(個人)本人確認書類

4

通帳(振込先が確認できるページ)

5

宣誓・同意書

6

基準月の売上に係る帳簿

7

基準月の売上に係る1取引分の請求書・領収書等

8

基準月の売上に係る通帳等(取引が確認できるページ)


4.最後に

一昨年の『持続化給付金』ほど要件は甘くありませんが、コロナの影響を受け、要件を満たす方はぜひ申請しましょう。


2022年2月28日 國村 年

カテゴリー
事務所通信

事務所通信2022年1月

事務所通信

2022年1月号『戦略会計STRACとは?』

遅くなりましたが、2022年もよろしくお願いします。

最近、戦略MGマネジメントゲームをよくやっています。

その中で大切なことの一つが、『戦略会計STRAC』です。

そこで今回は、『戦略会計STRACとは?』について、書きたいと思います。


1.戦略会計STRACとは?

損益分岐点分析を行うには、費用を『変動費』と『固定費』とに分ける必要があります。

いわゆる『直接原価計算』の考え方です。

ちなみに、制度上認められているのは、いわゆる『全部原価計算』です。

損益分岐点図表を見れば、売上高に比例して変化する費用(変動費)と、比例しない費用(固定費)から構成されていることが分かります。

この直接原価計算の考え方に基づき損益計算書を作成したものを、いわゆる『変動損益計算書』と呼びます。

戦略MGマネジメントゲームでの決算(原価の計算方法等)もこの『直接原価計算』で行いますので、作成する損益計算書も『変動損益計算書』になります。

この『変動損益計算書』のことを、戦略MGでは『戦略会計STRAC』といいます。

なお、『戦略会計STRAC』の『STRAC』は、『Strategic Accounting』の造語です。

 この『戦略会計STRAC』と『変動損益計算書』には、下記の2つの大きな違いがあります。

1

戦略会計STRACは要素法=記号化である

2

戦略会計STRACは図解変動損益計算書である

要素法とは、単価・変動単価・粗利単価・売上個数・売上高・変動費・固定費・経常利益を、P・vP・mP・Q・PQ・mPQ・vPQ・F・Gと記号で変動損益計算書を表します。

図解変動損益計算書とは、変動損益計算書を要素法で四角の図形で表します。

2.戦略会計STRACの学習効果

戦略会計STRACを理解することにより、下記の学習効果が得られます。

1

損益分岐点の考え方が誰にでも簡単にわかります

2

経営戦略・戦術の考え方に幅が広がります

3

固定費を戦略固定費・管理可能固定費・管理不能固定費と分けて考えます

4

経営シミュレーションができます

5

経営計画作成に役立ちます

3.最後に

 ここ数年、『戦略会計STRAC』を用いて、経営者の方などに数値の説明をすることが多いのですが、多くの方に『分かりやすい』と言っていただけます。

 上(売上高)からではなく下(利益)から作っていく経営計画の作成にも非常に役立ちますので、参考にしてくださいね。

2022年1月31日 國村 年

カテゴリー
事務所通信

事務所通信2021年12月

事務所通信

2021年12月号『200%定率法の謎!』

2021年も1年間どうもありがとうございました。

最近、固定資産台帳に触れることが多く、改めて感じることが多々あります。

その中の一つが、定率法の償却率に関するものです。

そこで今回は、『200%定率法の謎!』について、書きたいと思います。

1.200%定率法とは?

2007年度税制改正により、2007年4月1日以後に取得した減価償却資産の償却限度額についての定率法の計算方法等は以下のとおりとなっています。

<算式1>

定率法の償却限度額=(取得価額-既償却額(※2))×定率法の償却率(※3)

<算式2>

調整前償却額が償却保証額に満たない場合の定率法の償却限度額=改定取得価額(※4)×改定償却率(※5)

(※1)「償却保証額」とは、減価償却資産の取得価額にその減価償却資産の耐用年数に応じた保証率(耐用年数省令別表第九、十に規定されています。)を乗じて計算した金額です。

(※2)「既償却額」とは、前事業年度までに損金の額に算入された償却費の累積額です。

(※3)「定率法の償却率」は耐用年数省令別表第九、十に規定されています。

(※4)「改定取得価額」とは、原則として、調整前償却額が最初に償却保証額に満たなくなる事業年度の期首未償却残高(取得価額から既償却費を控除した後の金額)をいいます。

(※5)「改定償却率」は耐用年数省令別表第九、十に規定されています。

2011年12月の税制改正により、2012年4月1日以後に取得をされた減価償却資産に適用される定率法の償却率について、定額法の償却率を2.5倍した償却(いわゆる「250%定率法」)から、定額法の償却率を2倍した償却率(いわゆる「200%定率法」)に引き下げられました(「保証率」及び「改定償却率」についても、この償却率の改正に合わせて見直されました。)。

2.200%定率法の謎!

例えば、中古資産で耐用年数が2年の場合、償却率が1.000、つまり1年で償却できるのです。

『耐用年数2年なのに、1年で償却なの?』と、不思議な感じがしませんか?

これは、定額法の場合、耐用年数2年だと、償却率は0.500(1÷2年)ですので、定率法の場合、償却率は0.500×2=1.000になるということです。

同様に、4年の場合、0.500(1÷4年×2)、つまり、2年で償却できるのです。

3.最後に

昔から、4年落ちの中古車を購入すると節税になるとよく言われますので、お聞きになったことがあるかもしれませんが、これは、耐用年数が2年になることを利用するものです。

ただし、減価償却は月割計算ですので、期中に事業の用に供すると、その事業年度に全額損金処理できるわけではないことには、ご注意くださいね。

2021年12月27日 國村 年

カテゴリー
事務所通信

事務所通信2021年11月

事務所通信

2021年11月号『資金別貸借対照表とは?』

貸借対照表、損益計算書、キャッシュフロー計算書などはご存知かと思いますが、『資金別貸借対照表』についてはご存じない方がほとんどなのではないかと思います。

そこで今回は、『資金別貸借対照表とは?』について、書きたいと思います。

1.経営の結果は貸借対照表に現れる!

経営の結果はすべてB/Sに現れます。

すなわち、経営の目的は、つぶれないB/Sを作ることなのです。

企業の財務の成長の基準は、無借金企業に近づいているかどうかです。

長期借入金の返済原資は理論的には『減価償却費』と『税引後利益』なのですが、現実には『お金』なのです。

よって、キャッシュベースのB/Sが必要になります。

2.資金別貸借対処表の見方!

『資金移動表』や『キャッシュフロー計算書』は1期間に生み出したキャッシュを表す一方、『資金別B/S』は、現在のキャッシュの状態を表しており、分かりやすいです。

例えば、経営者に対し、『なぜ過去の繰越利益や当期利益があるのに現預金がないのか?』が納得できるように説明できます。

『資金移動表』や『キャッシュフロー計算書』では、そこまで説明できません。

つまり、『資金別B/S』は、企業の財政状態や財務体質を表しているわけなのです。

3.粉飾と資金別貸借対照表

『資金別B/S』は、利益を見ているのではなく、現預金を見ているので、粉飾に非常に強いのです。

利益はチェックできませんが、現預金は金種表や残高証明書でチェックできます。

例えば。粉飾して利益があると偽っても、たな卸資産や売掛金や仮払金などに消えて、キャッシュがないことになります。

また、減価償却をしないという粉飾は、固定資産が減価償却費に振り替わるかどうかの違いに過ぎません。

ともに資金運用ゆえ、現預金は同じです。

むしろ粉飾すると、利益が増えた分、法人税が増え、現預金は減り、財務体質は悪化してしまいます。

よって、従来の決算書のように、粉飾されているかどうかを見破る必要はありません。

そのまま見れば良いのです。

4.最後に

『資金別B/S』を作ると、B/SとP/Lはいらなくなります。

なぜなら、完全に含んでいるからです。

また、『資金別B/S』を数期間並べて各資金の増減を出せば、『資金運用表』や『資金移動表』や『キャッシュフロー計算書』も見なくて良くなります。

『資金別B/S』で、①過去の蓄積も分かりますし、②P/Lの規模も分かりますし、③設備投資の規模も分かりますし、④その調達状況も分かりますし、⑤運転資金も分かりますし、⑥どこにキャッシュがあり、どこに消えているかもすべて手に取るように分かります。

しかも、粉飾しているかどうかどうかはまったく関係ありません。

皆さんも、『資金別B/S』を使ってみてはいかがですか?

2021年11月29日 國村 年